同一款 500 mL 保温杯,在 A 店的编码是 A500,在 B 店是 B05,在 C 店是 C-500。把三张销售表直接拼起来,这款商品仍会分散在三个编码下;只看各店总额,又容易漏掉某一款的变化。
如果团队已经拿到各店导出的销售 Excel,也能确认商品对应关系,可以在商汤小浣熊的“数据分析”中整理统一明细,比较店铺与同款,再把结果写进周报。下面以三家店两周的模拟销售数据为例,金额统一采用未扣退款的商品支付金额。
先准备四张表,把汇总规则交代清楚
进入“数据分析”,上传三家店的销售表和一张商品对应表。销售表需要保留店铺、统计时间、店内商品编码、销量和金额;对应表则把各店编码关联到统一商品编码。例如,A500、B05 和 C-500 都对应 500 mL 款,750 mL 款另行对应。
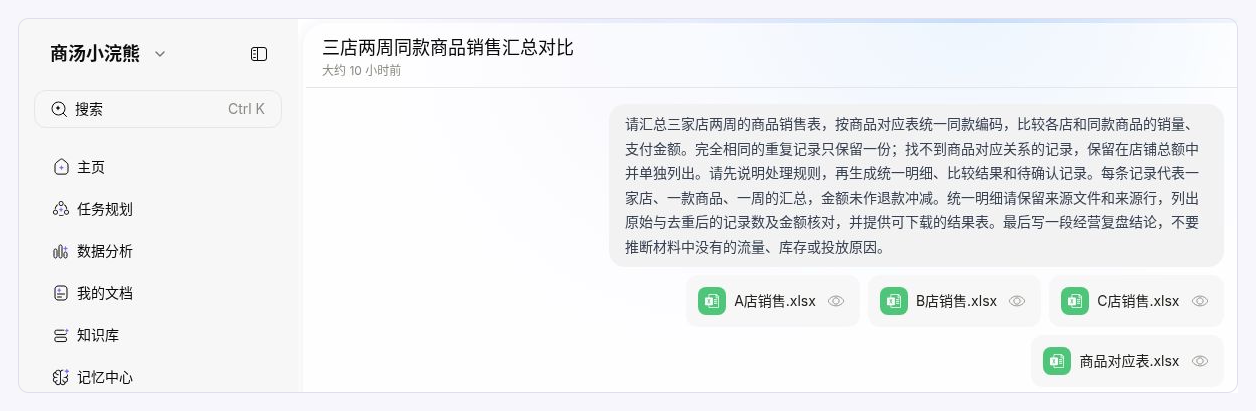
三份销售表与商品对应表一起提交,并说明汇总规则。
文件齐了,还要把业务口径说清楚。可以将下面这张规则表随分析要求一并交代:
| 需要说清的内容 | 采用的规则 |
| 一行代表什么 | 一家店、一款商品、一周的销售汇总 |
| 金额如何比较 | 统一使用商品支付金额,未扣退款;不混入结算金额或退款后的收入 |
| 哪些记录算重复 | 店铺、周、原商品编码、销量和金额全部相同,只保留一份 |
| 怎样确认同款 | 按“店铺+店内商品编码”关联统一商品编码;不同容量、包装和套装分别确认 |
| 对不上商品怎么办 | 金额保留在店铺总额中,记录单列为待确认 |
| 怎样回查原表 | 统一明细保留来源文件和原始行号 |
对应表要同时保留店铺和编码:不同店铺可能使用相同编码,单靠编码无法确定商品身份。提交前,由熟悉商品资料的同事确认同款关系;暂时拿不准的先保留待确认,不要仅凭名称相似就合并。
去重规则也要与每行数据的含义配套。这里每行是周汇总;换成订单明细时,应按订单标识和来源重新确定规则,不能因为两笔金额相同就删掉一笔。
上传四份文件,并交代上表规则后,分析任务可以这样写:
请按上述规则整理三家店的销售表,生成统一明细、店铺与同款商品比较、待确认记录及金额核对。请列明去重和商品匹配的处理规则;经营结论只依据已有数据。
先核对明细,再看哪家店带动了变化
拿到统一明细后,先挑一款熟悉的商品,检查三家店是否对应正确,再查未匹配记录是否仍被保留。随后用店铺比较表看规模和变化,用同款比较表定位具体商品,把待确认记录交给商品资料同事补充。
三份销售表共有 14 条记录,其中 B 店有一条完全重复的周汇总,去重后剩下 13 条统一明细。去重标记和来源行号可以帮助回查原表,确认重复记录没有被多算,正常销售也没有被误删。
要看清本周变化,可以继续在同一对话中要求比较 2026 年 10 月 19—25 日与 10 月 12—18 日,列出各店支付金额、增减及总计,并将未匹配商品计入店铺金额。
分周比较后,本周三店支付金额合计 41,700 元,上周为 39,500 元,增加 2,200 元。其中,B 店增加 4,000 元,A 店增加 500 元,C 店减少 2,300 元。
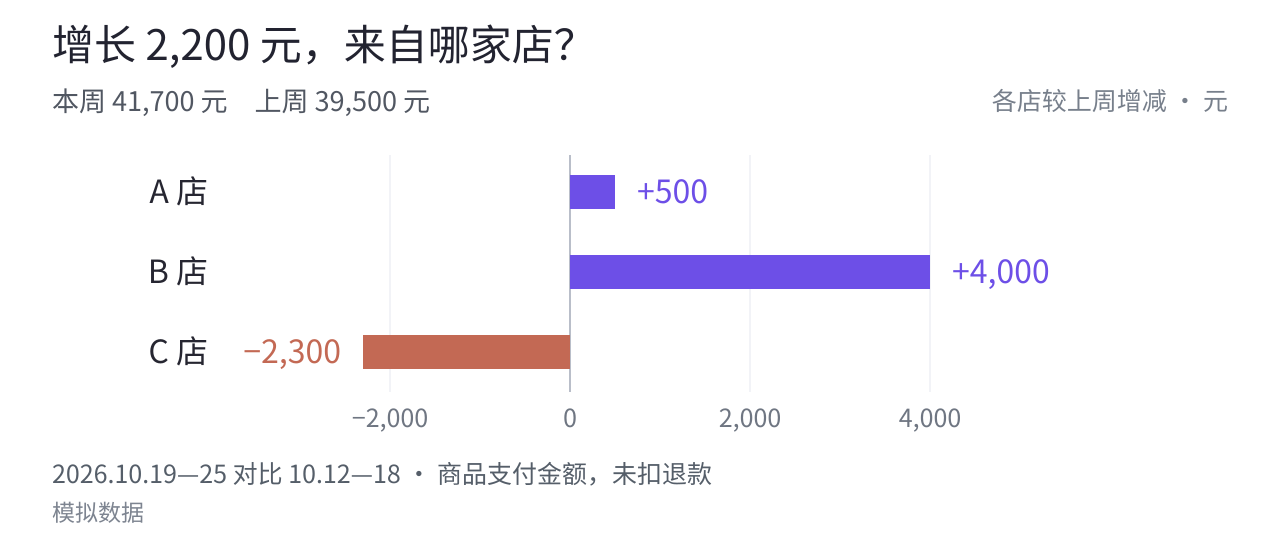
三店本周较上周的支付金额变化,单位为元
C 店的下降额已超过三店合计的净增额,周会上值得提前讨论:哪些商品在下降,需要谁继续追查?B 店增加的 4,000 元则可以拆到商品,看看增长集中在哪里。这样,周报就能从金额排名推进到具体的跟进事项。
把同款放在一起,找到具体的追查对象
再看已确认的同款商品。以下是本周较上周的支付金额变化:
| 店铺 | 500 mL 保温杯 | 750 mL 保温杯 |
| A 店 | +2,000 元 | −1,500 元 |
| B 店 | +2,500 元 | +1,500 元 |
| C 店 | −1,000 元 | −1,500 元 |
A 店虽然整体增长,750 mL 款却减少了 1,500 元,被 500 mL 款的增量盖住了。如果周报只写“A 店小幅增长”,这条需要跟进的变化就会被漏掉。B 店两款商品都在增长,其中 500 mL 款贡献了更多增量。
750 mL 款在 A、C 两店下降,在 B 店却增长。下一步可以补日级销量,查清各店走势从哪一天开始分开。如果 C 店两款商品在同一天开始下降,先查店铺当日的共同变化;若只有某一款异常,再看该款的在售状态、库存、价格和活动记录。
周汇总帮助确定追查对象,日级记录用来缩小时间范围。判断是否缺货、流量下降或活动变化,还需要相应记录支持。把问题落到具体商品和日期,接手的同事才知道需要补什么材料。
未确认的 200 元,留在总额里继续处理
C 店还有一条编码为 C-X 的销售:2 件、200 元,商品对应表中找不到归属。这笔金额仍计入店铺总额,商品归属则单列为待确认,并保留来源文件和原始行号。
本周已确认商品的支付金额为 41,500 元,加上待确认的 200 元,对应三店总额 41,700 元。商品暂时对不上,也不能让已经发生的销售从总额里消失。
这也解释了 C 店的两组变化:两款已确认商品合计下降 2,500 元,加上本周尚未归类的 200 元,店铺总额最终下降 2,300 元。商品比较与店铺汇总覆盖的范围不同,需要把差额交代出来。
商品资料同事可以回到“C店销售.xlsx”原始第 6 行,补齐 C-X 的统一商品编码和名称,确认它属于现有同款还是新增商品,再更新相应商品小计及待确认金额。若只是补充归属、原金额没有变化,店铺总额应保持不变。
生成周报,把变化和后续工作放在一起
完成比较后,可以继续要求商汤小浣熊根据上述明细和分析生成周报,把本周变化、金额核对、待确认事项和后续核查重点放在一起。待确认事项要写清记录在哪里、需要补什么资料,以及补齐后更新哪些结果,便于接手的同事直接处理。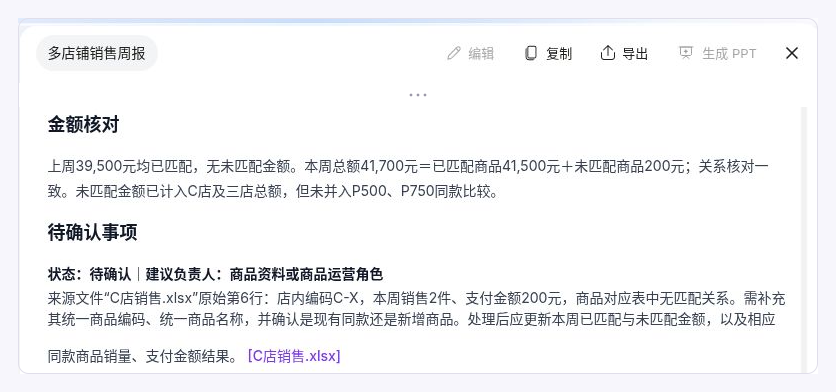
周报节选:待确认记录列明来源文件、原始行号和待补资料
周会上,可以先讨论 C 店的下降和 750 mL 款的跨店差异,再看 B 店的增长来自哪些商品。商品资料同事确认 C-X 的归属,运营同事补充日级销量、库存和活动记录,把每项问题交给具体的负责人继续核查。
同款商品对齐之后,即使一家店的总额在增长,某款商品的下滑也能单独看出来;同一款商品在不同店铺的表现,也有了共同的比较口径。运营团队据此确定要追查哪家店、哪款商品,再用业务记录判断原因。
准备下一次多店铺经营复盘时,可以先选一款熟悉的商品。将同一周期的各店销售表和商品对应表上传到商汤小浣熊的“数据分析”,对比这款商品在各店的表现,再把需要核查的问题和后续安排整理进周报。